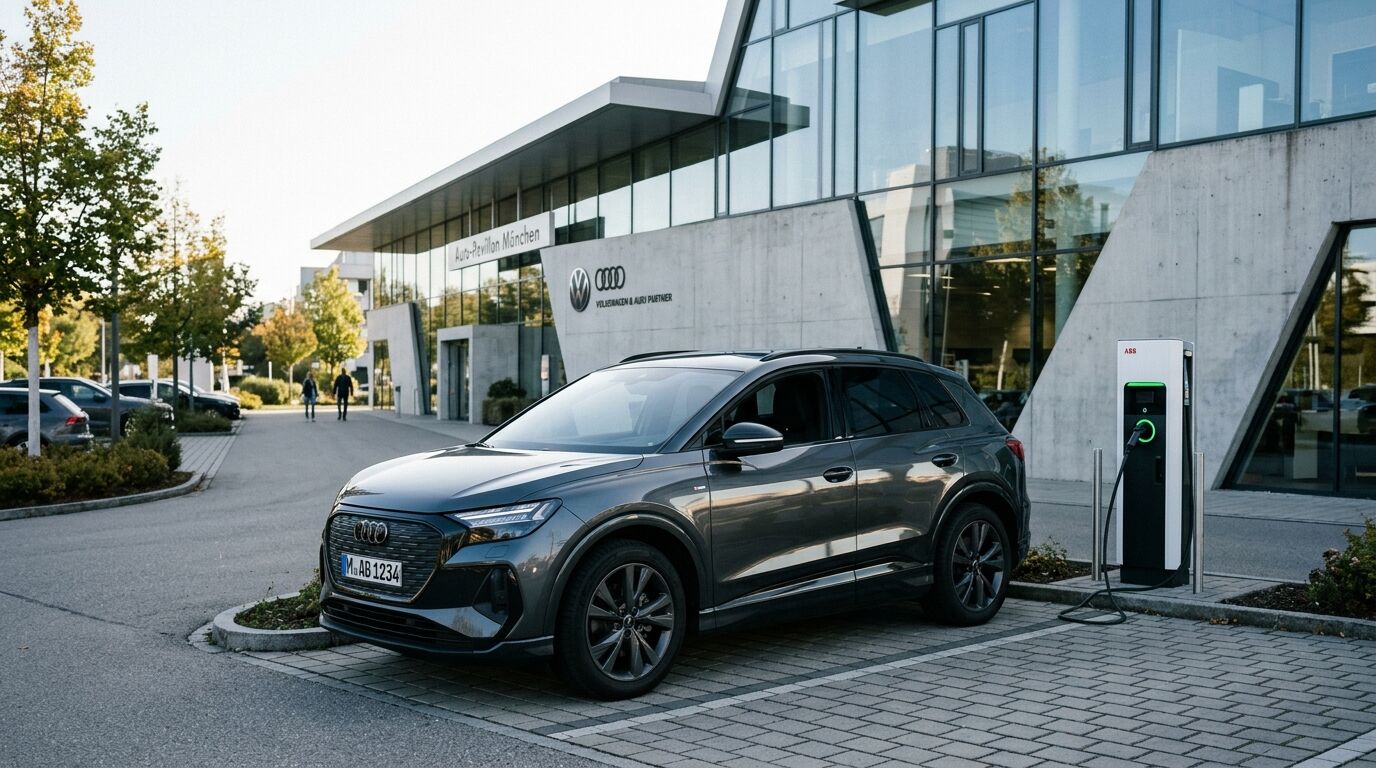
A resposta direta é: não. Se uma empresa ou profissional isento de IVA (ao abrigo do artigo 9.º do CIVA, como uma clínica dentária ou um médico) comprar uma viatura usada na Alemanha a um revendedor que aplique o Regime Especial da Margem, não terá de liquidar 23% de IVA em Portugal nem precisa de registar o seu NIF no sistema VIES — mesmo que o valor da viatura ultrapasse os 10.000 €.
Para empresas e profissionais que praticam operações isentas sem direito à dedução (saúde, ensino, seguros ou setor financeiro), importar uma viatura da União Europeia costuma representar um encargo imediato de 23% de IVA em Portugal. Como esse imposto não pode ser deduzido, encarece diretamente o custo real do investimento.
Contudo, quando o stand ou concessionário estrangeiro vende a viatura ao abrigo do Regime Especial de Tributação dos Bens em Segunda Mão (Regime da Margem), as regras comunitárias existem precisamente para proteger o comprador contra uma dupla tributação.
O Caso Prático: Clínica Dentária vs. Viatura Usada na Alemanha
Imagine um cenário real que chega com enorme frequência ao nosso gabinete em Matosinhos e através do atendimento digital em todo o país:
Clínica dentária portuguesa
Enquadrada no regime de isenção de IVA (artigo 9.º do CIVA) e sem registo ativo no VIES.
Viatura elétrica por 40.000 €
Ligeiro de passageiros 100% elétrico usado, adquirido diretamente a um stand revendedor alemão.
Sem IVA discriminado
Emitida ao abrigo do regime especial alemão da margem (Differenzbesteuerung).
Perante esta fatura proforma, surgem duas dúvidas legítimas antes de avançar com a transferência bancária:
- Dúvida 1 (IVA): Como não vem IVA discriminado na fatura alemã, a clínica fica livre de liquidar e suportar os 23% de IVA em Portugal?
- Dúvida 2 (VIES): Como a viatura custa 40.000 € — bem acima do limiar dos 10.000 € para aquisições intracomunitárias — a clínica é obrigada a pedir o registo no VIES antes da compra?
Por Que Motivo Não Há IVA a Pagar em Portugal?
Em circunstâncias normais, quando um sujeito passivo isento ao abrigo do artigo 9.º compra bens noutro Estado-Membro e ultrapassa o teto de 10.000 € por ano civil, a operação transforma-se numa aquisição intracomunitária tributável em Portugal. Isso obrigaria a clínica a entregar uma declaração periódica ou guia apenas para pagar 23% de IVA ao Estado português — imposto que não poderia deduzir.
A exceção legal decisiva está prevista no Regime Especial de Tributação dos Bens em Segunda Mão, harmonizado em toda a União Europeia e transposto para a lei portuguesa através do Decreto-Lei n.º 199/96, de 18 de outubro.
Nesse regime, o revendedor alemão já assumiu e liquidou na Alemanha o IVA relativo à sua margem de lucro. Para impedir que o mesmo bem fosse tributado duas vezes, o n.º 1 do artigo 14.º do Decreto-Lei n.º 199/96 determina expressamente que as compras de bens em segunda mão a revendedores de outro Estado-Membro enquadrados em regime equivalente não são consideradas aquisições intracomunitárias sujeitas a IVA em Portugal.
A clínica paga estritamente os 40.000 € faturados na Alemanha e não entrega qualquer euro adicional de IVA em Portugal.
Tenho de Registar o NIF no VIES Antes da Compra?
Não. O registo no VIES é dispensado nesta operação.
É verdade que o artigo 5.º do RITI (Regime do IVA nas Transações Intracomunitárias) obriga as entidades isentas pelo artigo 9.º a ativarem o registo intracomunitário quando as suas compras normais na União Europeia ultrapassam os 10.000 € num ano.
No entanto, como uma compra realizada sob o Regime da Margem não é fiscalmente tratada como aquisição intracomunitária tributável em Portugal, este valor de 40.000 € não obriga à inscrição no VIES nem desencadeia a mudança de enquadramento. A clínica mantém o seu estatuto de isenção exatamente como estava.
Quadro Comparativo: Regime Geral vs. Regime da Margem
Para uma entidade isenta de IVA sem direito à dedução (artigo 9.º do CIVA), a diferença entre comprar numa venda intracomunitária normal e comprar ao abrigo do Regime da Margem altera por completo o custo final da viatura:
| Critério Fiscal | Compra Intracomunitária Normal (Regime Geral) | Compra sob o Regime da Margem (§ 25a UStG) |
|---|---|---|
| Faturação na Origem (Alemanha) | Fatura isenta de IVA alemão (Intra-Community supply), sujeita a liquidação cá | Sem IVA discriminado, com menção legal ao Regime da Margem |
| Registo no VIES (> 10.000 €) | Obrigatório antes da compra (art. 5.º RITI) | Dispensado |
| IVA a pagar em Portugal (23%) | 9.200 € (custo definitivo, não dedutível) | 0 € (operação não sujeita em PT) |
| Custo Final da Viatura (base 40.000 €) | 49.200 € | 40.000 € (Poupança de 9.200 €) |
Cuidados Documentais Antes de Fechar Negócio (DAV e Alfândega)
Na prática diária junto da Autoridade Tributária e Aduaneira no momento de legalizar a viatura em Portugal — através da entrega da DAV (Declaração Aduaneira de Veículos) para obtenção da matrícula portuguesa — existem dois pontos que não admitem falhas:
A fatura emitida pelo stand alemão tem de referir expressamente o regime da margem — nunca apenas "isenção intracomunitária". Verifique uma destas fórmulas equivalentes ao artigo 313.º da Diretiva IVA:
• "Differenzbesteuerung nach § 25a UStG"
Para efeitos de IVA na União Europeia, não basta a viatura ter matrícula anterior. Na data da transmissão, tem de cumprir os dois requisitos em simultâneo:
Se falhar apenas um dos critérios (por exemplo, 10 meses mas só 4.200 km), a viatura é considerada meio de transporte novo e paga sempre 23% de IVA em Portugal na alfândega.
Resumo Gráfico da Matéria: Decisão IVA & VIES
Este grafismo resume toda a matéria numa leitura visual imediata. Selecione o cenário da fatura e da viatura abaixo para ver como muda a obrigação de IVA em Portugal, o registo no VIES e o custo final para a clínica:
Compra de Viatura Elétrica na Alemanha (40.000 €)
Perguntas Frequentes (FAQ)
Esta regra aplica-se também a empresas no regime normal de IVA?
Sim. Quer seja uma clínica isenta pelo artigo 9.º ou uma empresa sujeita a IVA no regime normal, ao comprar a um revendedor sob o Regime da Margem não liquida IVA em Portugal sobre essa compra — e, consequentemente, também não tem IVA a deduzir na Declaração Periódica.
E se a viatura tiver 10 meses mas apenas 4.500 km?
Para efeitos de IVA comunitário, a lei exige os dois critérios ao mesmo tempo (> 6 meses e > 6.000 km). Com 4.500 km, a viatura é tratada como viatura nova na alfândega portuguesa e terá de pagar 23% de IVA (9.200 € no exemplo de 40.000 €) na DAV.
Posso comprar diretamente a um particular na Alemanha?
Se comprar uma viatura usada (> 6 meses e > 6.000 km) diretamente a um particular alemão (não sujeito passivo), também não há liquidação de IVA em Portugal. Contudo, tenha atenção redobrada à comprovação da propriedade, contrato de compra e venda e ausência de garantias comerciais.
Como sei que a fatura alemã cumpre os requisitos antes de pagar?
Solicite sempre uma cópia prévia (proforma) antes da transferência e confirme se inclui "Differenzbesteuerung nach § 25a UStG" ou "Margin scheme – Second-hand goods", além do número de matrícula, data da primeira matrícula e quilometragem exata da viatura.
Fonte técnica: Adaptado de parecer técnico publicado pela Ordem dos Contabilistas Certificados (OCC) — IVA: Bens em segunda mão, enquadrado com o Decreto-Lei n.º 199/96, RITI e Código do IVA em vigor em Portugal.
Teste Este Cenário no Simulador de Viatura na Empresa
Compare o custo a 4 anos entre Elétrico, Híbrido Plug-in e Combustão, incluindo a predefinição Clínica (Art. 9.º) + Regime da Margem (40.000 €) com cálculo de IRC e Tributação Autónoma.
Leitura Recomendada & Ferramentas Ligadas
Guia Fiscal de Frotas: Custos vs. Deduções
Comparação completa de IRC, Tributação Autónoma e IVA entre elétricos, plug-in e combustão.
Contabilidade para TVDE e Frotas (Uber/Bolt)
Tratamento correto de comissões europeias, IVA das plataformas e deduções de frota.
Contabilidade para Frotas e TVDE
Acompanhamento mensal OCC para importação de viaturas, IVA e encerramento fiscal.
Vai importar uma viatura para a sua clínica ou empresa?
Validamos a fatura proforma alemã, o enquadramento em sede de IVA/VIES e o tratamento contabilístico e de Tributação Autónoma antes de fechar negócio.